2022年中國生物技術行業現狀、發展政策、產業鏈上下游及對策分析
一、行業現狀:創新驅動與結構分化并行
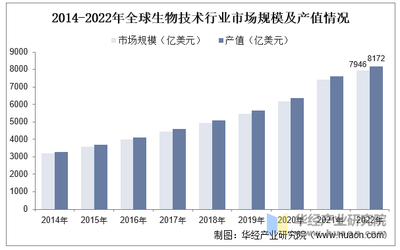
2022年,中國生物技術行業在全球經濟波動與國內疫情反復的復雜環境中展現出較強韌性。據行業統計,全年生物技術市場規模約突破1.8萬億元人民幣,同比增長約10.5%。其中,醫藥生物技術仍是最大板塊,占比超過55%;農業生物技術、工業生物技術及環境生物技術分別占約18%、15%和7%。
1. 創新藥與疫苗研發進入收獲期
以CAR-T細胞療法、雙特異性抗體、mRNA疫苗為代表的前沿領域,國內企業累計申請臨床試驗數量較2021年增長逾20%。國產PD-1抑制劑、ADC藥物等持續放量,但同質化競爭壓力顯現。新冠疫苗及特效藥研發回歸常規節奏,行業重心向腫瘤、代謝性疾病和罕見病轉移。
2. 投融資降溫但結構優化
受全球資本緊縮影響,2022年生物技術領域一級市場融資總額約320億元,同比下降約35%。早期融資(A輪及以前)占比提升至42%,合成生物學、基因編輯、AI制藥等硬科技賽道更受資本青睞。
3. 區域集聚效應顯著
長三角(上海、蘇州)、粵港澳大灣區(深圳、廣州)、京津冀(北京、天津)三大集群貢獻了全國約75%的生物技術企業營收和發明專利。成都、武漢等中西部節點城市加速追趕。
二、發展政策:從頂層設計到精準施策
2022年是中國生物技術政策體系的“深化落地年”,核心導向是“安全、創新、產業化”。
- 《“十四五”生物經濟發展規劃》正式發布(2022年5月):首次將生物經濟列為國家戰略,明確將生物技術賦能醫藥、農業、材料、能源四大領域。提出到2025年生物經濟總量達到22萬億元。
- 藥審改革持續提速:CDE(藥品審評中心)全年發布超30項技術指導原則,涉及基因治療、溶瘤病毒、mRNA疫苗等前沿品類,臨床試驗審批平均時長壓縮至60個工作日以內。
- 醫保與支付端支持:2022年國家醫保目錄談判新增23種生物藥,罕見病用藥、CAR-T療法(如藥明巨諾)通過“單獨支付”試點探索多元支付路徑。
- 監管強化倫理與生物安全:科技部等聯合發布《人類遺傳資源管理條例實施細則》,強化遺傳資源對外提供審批;《生物安全法》配套辦法逐步落地,對合成生物學、基因編輯的邊界做出更清晰界定。
三、產業鏈上下游分析
上游:原材料與核心設備——國產替代進行時
- 生物試劑:2022年市場規模約450億元,進口品牌(賽默飛、羅氏)仍占據高端酶、抗體、培養基70%以上份額。國產代表如諾唯贊、菲鵬生物在分子診斷原料端實現部分突破。
- 儀器設備:生物反應器、色譜儀、流式細胞儀等依賴進口。2022年國產基因測序儀(華大智造、齊碳科技)在臨床和科研端裝機量增長約35%,但超高速離心、質譜等仍有明顯短板。
- 耗材:一次性反應袋、細胞培養板等國產化率攀升至50%左右,但高質量膜材料、精密注塑件仍在追趕。
中游:研發與生產服務——CRO/CDMO高景氣但承壓
- CRO(合同研究組織):藥物發現、臨床前及臨床CRO市場規模約800億元,增速約14%。藥明康德、泰格醫藥等頭部企業訂單充裕,但海外訂單受地緣政治影響出現延后或轉移跡象。
- CDMO(合同研發生產組織):基因細胞治療CDMO最熱,藥明生基、金斯瑞蓬勃等承接了大量早期項目。但2022年下半年,部分企業因客戶融資斷裂出現產能閑置風險。
- 發酵與純化:抗生素、氨基酸、酶制劑等傳統發酵領域集中度提升。合成生物學平臺(凱賽生物、華恒生物)實現長鏈二元酸、丙氨酸等產品規模化出口。
下游:應用場景——醫療主導,農業與工業提速
- 醫藥:生物藥(單抗、融合蛋白、疫苗、細胞治療)占下游價值的60%以上。2022年國產PD-1銷售額合計約150億元,但內卷加劇導致價格年降幅超30%。細胞治療領域,兩款CAR-T產品銷售額合計約10億元,可及性仍是核心瓶頸。
- 農業:轉基因玉米、大豆品種審定辦法落地,2022年有超10個轉基因玉米事件獲批生產應用安全證書,但商業化種植尚未大規模鋪開。微生物肥料、生物農藥穩步增長。
- 工業:合成生物學在化工、食品添加劑領域快速滲透。華恒生物、藍晶微生物等實現PHA、丁二酸等量產,但成本仍高于石化路線。
- 環境:生物修復、生物降解塑料(PBAT、PLA)受政策帶動產能擴張,但2022年原料價格波動導致開工率不足50%。
四、主要問題與對策分析
問題一:源頭創新能力不足,靶點與底層技術“卡脖子”
對策:
- 建立“產學研醫”協同的原創靶點驗證平臺,加大對基礎研究的長期穩定支持(如國家自然科學基金生物技術專項)。
- 鼓勵企業與高校共建新型研發機構,對First-in-class藥物給予臨床試驗費用加計扣除、優先審評等激勵。
問題二:同質化競爭嚴重,產業內卷消耗資源
對策:
- 提高臨床價值導向的審評標準,對 me-too 藥物設置更高門檻(如頭對頭優效要求)。
- 引導產業基金避免一哄而上,通過行業協會建立預警機制,鼓勵企業轉向創新靶點、罕見病和兒科用藥。
問題三:上游供應鏈自主可控度低
對策:
- 設立生物技術供應鏈專項,對生物反應器、高端酶、層析介質等“堵點”給予研發補貼和首臺套保險。
- 推動形成“備用供應商”機制,在政府采購和國企采購中明確國產化率目標(如2025年達到40%)。
問題四:支付體系單一,創新產品可及性差
對策:
- 擴大惠民保、商業健康險對細胞治療、基因治療等高價療法的覆蓋范圍。
- 探索按療效付費、風險分擔協議等創新支付模式,借鑒意大利、英國經驗在部分省市試點。
問題五:資本市場波動, early-stage融資困難
對策:
- 發揮政府引導基金“耐心資本”作用,設立生物技術早期專項母基金。
- 完善科創板第五套標準,允許未盈利但具有核心技術的企業上市,同時強化退市機制實現優勝劣汰。
五、前景展望
展望2023-2025年,中國生物技術行業將呈現三大趨勢:第一,合成生物學、AI輔助藥物設計、細胞與基因治療將從概念驗證走向規模化生產;第二,行業整合加速,并購與管線合作將替代單純IPO成為主要退出路徑;第三,政策重心從“鼓勵創新”轉向“創新與安全并重”,生物安全審查、倫理治理和供應鏈韌性成為產業新底線。只有打通源頭創新、供應鏈自主、支付閉環等關鍵環節,中國生物技術才能從“跟隨式增長”真正邁入“引領式發展”。
如若轉載,請注明出處:http://m.onlyalizee.cn/product/53.html
更新時間:2026-10-05 21:37:30